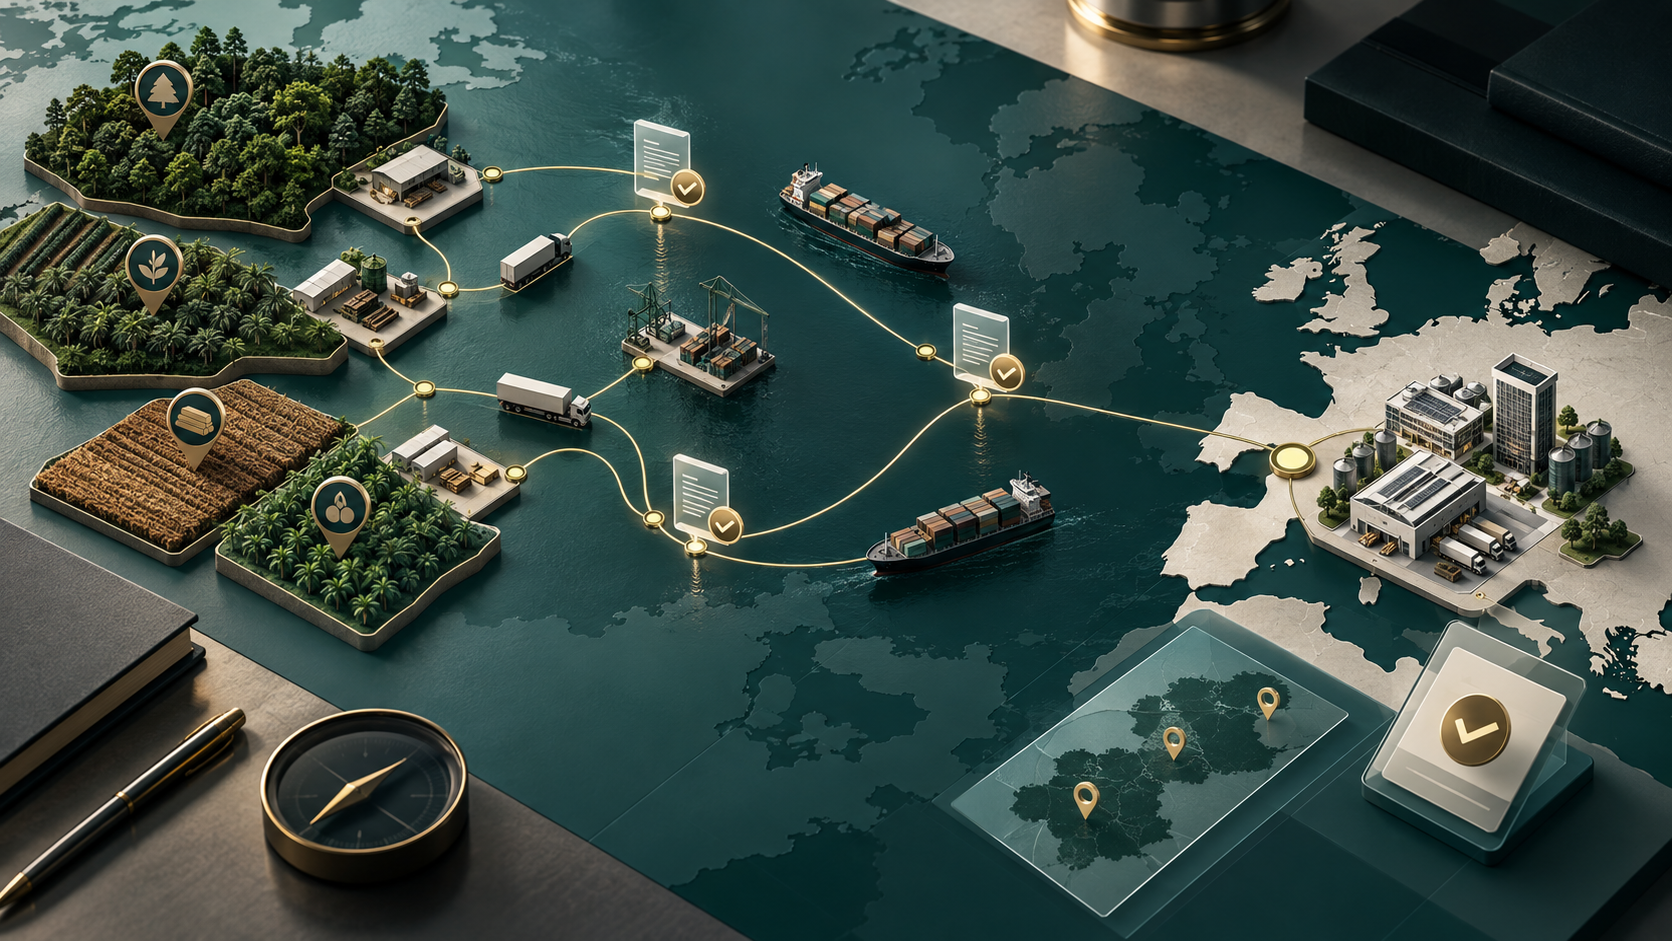
L’EUDR non riguarda soltanto chi importa legname o materie prime agricole da Paesi lontani.
Può coinvolgere produttori di mobili, imprese alimentari, torrefazioni, aziende che lavorano la gomma, operatori commerciali e numerose altre organizzazioni che utilizzano o commercializzano prodotti derivati da legno, cacao, caffè, soia, olio di palma, gomma o bovini.
Il Regolamento europeo sui prodotti a deforestazione zero, conosciuto come EUDR – European Union Deforestation Regulation, introduce precisi requisiti di tracciabilità e dovuta diligenza per determinati prodotti immessi sul mercato europeo o esportati dall’Unione.
Dopo i rinvii e le semplificazioni approvati negli ultimi anni, le principali scadenze sono:
- 30 dicembre 2026 per gli operatori grandi e medi;
- 30 giugno 2027 per la maggior parte dei micro e piccoli operatori;
- 30 dicembre 2026 per i micro e piccoli operatori che immettono sul mercato prodotti già rientranti nel precedente Regolamento europeo sul legno, EUTR.
Il tempo aggiuntivo concesso alle imprese non dovrebbe essere interpretato come un invito ad aspettare. Raccogliere dati dai fornitori, ricostruire l’origine delle materie prime e organizzare un sistema documentale affidabile richiede tempo, soprattutto quando la filiera è lunga o frammentata.
Che cos’è l’EUDR
L’EUDR è il Regolamento UE 2023/1115, adottato per ridurre il contributo dell’Unione europea alla deforestazione e al degrado forestale globale.
Il principio alla base della normativa è relativamente semplice: determinate materie prime e i prodotti che ne derivano possono essere immessi sul mercato europeo, commercializzati o esportati dall’Unione soltanto se risultano:
- a deforestazione zero;
- prodotti nel rispetto della legislazione del Paese di origine;
- accompagnati dalle informazioni necessarie a dimostrarne la conformità.
Essere “a deforestazione zero” significa, in termini generali, che le materie prime non devono provenire da terreni interessati da deforestazione dopo il 31 dicembre 2020. Per il legno si considera anche il degrado forestale.
Non è quindi sufficiente dichiarare che un prodotto è sostenibile. L’impresa deve poter ricostruire e documentare la sua origine.
Quali materie prime e prodotti rientrano nell’EUDR
Il Regolamento riguarda sette materie prime:
- bovini;
- cacao;
- caffè;
- gomma;
- legno;
- olio di palma;
- soia.
Sono coinvolti anche numerosi prodotti derivati, come determinate preparazioni alimentari contenenti cacao, prodotti del caffè, alcuni articoli in gomma, mobili, carta, cartone, prodotti in legno e determinati derivati dell’olio di palma e della soia.
L’elenco delle materie prime, da solo, non è però sufficiente per stabilire se un prodotto rientra nel Regolamento.
La verifica deve essere effettuata confrontando il codice doganale CN o HS del prodotto con quelli presenti nell’Allegato I aggiornato dell’EUDR. Due prodotti apparentemente simili possono essere trattati diversamente in base alla loro classificazione doganale.
Il primo controllo da svolgere non consiste quindi nel chiedersi soltanto se un prodotto contiene una delle sette materie prime, ma nel verificare con precisione:
- il codice doganale;
- la descrizione del prodotto;
- la materia prima da cui deriva;
- la sua presenza nell’Allegato I.
Quali imprese devono applicare l’EUDR
Gli obblighi dipendono sia dal prodotto sia dal ruolo ricoperto dall’impresa nella catena di fornitura.
Il soggetto maggiormente coinvolto è l’operatore a monte, cioè chi immette per la prima volta un prodotto rilevante sul mercato dell’Unione oppure lo esporta dall’UE.
Può trattarsi, per esempio, di:
- un’impresa che importa caffè da un Paese extraeuropeo;
- un’azienda che immette per la prima volta sul mercato europeo mobili importati;
- un produttore europeo che utilizza materie prime rilevanti per realizzare un nuovo prodotto incluso nel Regolamento;
- un’impresa europea che esporta prodotti compresi nell’Allegato I.
Dopo le semplificazioni introdotte, la responsabilità di effettuare la due diligence e presentare la relativa dichiarazione ricade principalmente sul primo operatore che immette il prodotto sul mercato europeo o lo esporta.
Gli operatori e i commercianti a valle non devono normalmente ripetere l’intera procedura. Rimangono tuttavia obblighi di conservazione e trasmissione delle informazioni e, in determinate circostanze, di verifica.
In particolare, gli operatori a valle e i commercianti che non sono PMI devono intervenire qualora emergano informazioni o segnalazioni concrete che facciano dubitare della conformità del prodotto. Per le PMI a valle sono invece previsti obblighi più leggeri.
La corretta qualificazione del ruolo dell’impresa è quindi indispensabile. La stessa organizzazione potrebbe essere operatore a monte per alcuni prodotti e operatore a valle per altri.
In cosa consiste la due diligence EUDR
La due diligence EUDR non coincide con la semplice raccolta di un certificato o di una dichiarazione del fornitore.
È un processo documentato attraverso il quale l’operatore deve arrivare alla conclusione che il rischio di non conformità sia nullo o trascurabile.
Il processo comprende tre fasi principali:
- raccolta delle informazioni;
- valutazione del rischio;
- mitigazione del rischio eventualmente individuato.
1. Raccolta delle informazioni
L’impresa deve raccogliere dati quali:
- descrizione e quantità dei prodotti;
- codice doganale;
- Paese di produzione;
- identità dei fornitori;
- data o periodo di produzione;
- documentazione sulla legalità della produzione;
- coordinate geografiche degli appezzamenti di origine.
La geolocalizzazione è uno degli elementi centrali del Regolamento.
Non basta conoscere il Paese dal quale è stata spedita la merce. Occorre poter risalire ai terreni nei quali la materia prima è stata prodotta.
Se un prodotto contiene materie prime provenienti da appezzamenti differenti, tutte le origini rilevanti devono essere identificate e tracciate.
Quando le informazioni richieste non possono essere raccolte, il prodotto non può essere immesso sul mercato o esportato.
2. Valutazione del rischio
Le informazioni raccolte devono essere verificate e analizzate per determinare il rischio di non conformità.
La valutazione può prendere in considerazione:
- il livello di rischio attribuito al Paese di produzione;
- la presenza e lo stato delle foreste;
- la diffusione della deforestazione;
- la complessità della catena di approvvigionamento;
- il rischio di mescolanza con materie prime di origine sconosciuta;
- l’affidabilità e la completezza dei documenti;
- l’effettiva applicazione delle leggi nel Paese di origine;
- eventuali segnalazioni o controversie riguardanti il fornitore o il territorio;
- la presenza di popolazioni indigene e la tutela dei loro diritti.
L’Unione europea classifica i Paesi come a rischio basso, standard o alto. Questa classificazione incide sull’intensità della due diligence e dei controlli, ma non elimina la necessità di raccogliere dati affidabili sulla tracciabilità.
3. Mitigazione del rischio
Se il rischio individuato non è nullo o trascurabile, l’impresa deve adottare misure adeguate prima di commercializzare o esportare il prodotto.
Le azioni possono comprendere:
- richiesta di documenti aggiuntivi;
- verifiche indipendenti;
- audit sui fornitori;
- controlli satellitari o cartografici;
- modifica delle procedure di approvvigionamento;
- formazione e affiancamento dei fornitori;
- esclusione delle forniture che non consentono una tracciabilità sufficiente.
Se il rischio non può essere ridotto a un livello trascurabile, il prodotto non può essere immesso sul mercato o esportato.
La due diligence non è quindi un controllo formale da eseguire una sola volta. Deve essere integrata nelle procedure aziendali e aggiornata quando cambiano i prodotti, le forniture, i territori di origine o le informazioni disponibili.
Che cos’è la Dichiarazione di Dovuta Diligenza
Dopo aver completato la due diligence, l’operatore interessato deve trasmettere una Dichiarazione di Dovuta Diligenza, indicata anche con l’acronimo inglese DDS – Due Diligence Statement, attraverso il sistema informativo europeo EUDR.
Con questa dichiarazione l’operatore conferma di aver svolto i controlli richiesti e che il prodotto presenta un rischio nullo o trascurabile di non conformità.
La DDS contiene informazioni sul prodotto, sulla quantità, sull’origine e sulla geolocalizzazione delle aree di produzione. Il relativo numero di riferimento accompagna poi il prodotto lungo la filiera.
La dichiarazione non dovrebbe pertanto essere considerata un modulo da compilare all’ultimo momento. È il risultato finale di un sistema di raccolta, verifica e gestione dei dati che deve essere già operativo.
Paese a basso rischio significa assenza di obblighi?
No.
Quando tutte le materie prime interessate provengono da Paesi classificati a basso rischio e non sono state mescolate con materiali di origine diversa o sconosciuta, l’operatore può accedere alla due diligence semplificata.
Questo può esonerarlo dalla valutazione e dalla mitigazione ordinaria del rischio, ma non dalla raccolta delle informazioni necessarie a dimostrare:
- l’origine dei prodotti;
- la loro geolocalizzazione;
- il rispetto delle norme applicabili;
- l’assenza di mescolanze con prodotti provenienti da altre categorie di rischio.
Inoltre, se emergono informazioni attendibili su una possibile non conformità, l’operatore deve svolgere la procedura completa.
“Basso rischio” significa quindi procedura semplificata, non assenza di tracciabilità o responsabilità.
Perché prepararsi anche se non si deve presentare una DDS
Un’impresa potrebbe non essere il soggetto obbligato a presentare la Dichiarazione di Dovuta Diligenza, ma ricevere ugualmente richieste di dati da clienti, capogruppo, distributori o operatori a monte.
È un effetto ormai ricorrente delle normative ESG: l’obbligo giuridico ricade su un numero circoscritto di soggetti, mentre la domanda di informazioni attraversa l’intera filiera.
Un produttore italiano di componenti, per esempio, potrebbe dover comunicare:
- codici doganali dei prodotti;
- origine delle materie prime;
- riferimenti delle dichiarazioni ricevute;
- dati dei propri fornitori;
- evidenze sulla tracciabilità;
- procedure adottate per impedire la mescolanza delle forniture.
Essere formalmente fuori dall’obbligo diretto non equivale quindi a essere estranei all’EUDR.
Le aziende che non riescono a fornire informazioni affidabili potrebbero incontrare difficoltà nel mantenere determinati clienti o nell’accedere a nuove filiere.
Cosa dovrebbe fare oggi un’impresa
Aspettare dicembre 2026 per capire se il Regolamento si applica sarebbe rischioso.
Un percorso efficace può iniziare con sette attività.
1. Analizzare il catalogo dei prodotti
Occorre incrociare prodotti, materie prime e codici doganali con l’Allegato I aggiornato del Regolamento.
La verifica non dovrebbe essere effettuata soltanto sulla descrizione commerciale del prodotto. Il codice doganale è essenziale per determinare il perimetro normativo.
2. Definire il proprio ruolo
Per ogni flusso commerciale bisogna capire se l’impresa opera come primo importatore, produttore, esportatore, operatore a valle o commerciante.
La stessa azienda può ricoprire ruoli differenti per prodotti e operazioni differenti.
3. Mappare fornitori e filiere
La mappatura deve andare oltre il fornitore diretto e consentire, quando richiesto, di arrivare fino al luogo di produzione della materia prima.
Più la filiera è lunga e frammentata, maggiore sarà il tempo necessario per ricostruire le informazioni.
4. Verificare quali dati sono già disponibili
È utile eseguire una gap analysis tra i dati richiesti dall’EUDR e quelli effettivamente presenti nei sistemi aziendali.
Le criticità più frequenti possono riguardare:
- coordinate geografiche mancanti;
- codici prodotto non uniformi;
- documenti conservati in formati differenti;
- impossibilità di collegare un lotto alla sua origine;
- dati non aggiornati;
- fornitori che non hanno ancora compreso le nuove richieste.
5. Coinvolgere tempestivamente i fornitori
Contratti, questionari e procedure di qualifica potrebbero dover essere aggiornati.
I fornitori devono conoscere quali informazioni trasmettere, in quale formato, con quale livello di dettaglio e periodicità e quali evidenze conservare.
Chiedere genericamente una dichiarazione di conformità potrebbe non essere sufficiente.
6. Costruire il sistema di due diligence
Ruoli, responsabilità, controlli e modalità di archiviazione devono essere formalizzati.
L’impresa dovrebbe definire almeno:
- chi raccoglie i dati;
- chi ne verifica la completezza;
- chi valuta il rischio;
- chi autorizza l’immissione sul mercato;
- come vengono gestite le anomalie;
- dove vengono conservate le evidenze;
- come vengono aggiornate le procedure.
La documentazione collegata alla due diligence deve essere conservata per cinque anni.
7. Effettuare una prova completa
Prima dell’applicazione del Regolamento è opportuno simulare la gestione di almeno una fornitura.
La prova dovrebbe comprendere la classificazione del prodotto, la raccolta dei dati, la verifica della geolocalizzazione, la valutazione del rischio, la gestione delle anomalie, la predisposizione della dichiarazione, se necessaria, e la trasmissione delle informazioni agli operatori successivi.
Una prova concreta permette di individuare problemi che difficilmente emergono da una verifica esclusivamente documentale.
Gli errori da evitare
Fermarsi al primo fornitore
Conoscere il nome del distributore non significa conoscere l’origine della materia prima. La tracciabilità deve arrivare fino agli appezzamenti di produzione quando previsto.
Confondere una certificazione con la conformità
Le certificazioni di filiera possono offrire dati ed evidenze utili, ma non sostituiscono automaticamente la due diligence prevista dal Regolamento.
Considerare la geolocalizzazione un dato secondario
Le coordinate geografiche non sono un’informazione accessoria. Sono uno degli elementi necessari per verificare l’origine delle materie prime.
Affidarsi a dichiarazioni generiche
Una dichiarazione del fornitore non supportata da dati verificabili potrebbe non essere sufficiente a dimostrare la conformità.
Aspettare l’ultima fase
Le difficoltà principali emergono spesso nella raccolta dei dati lungo la filiera. Se un fornitore non dispone delle informazioni necessarie, trovare una soluzione o una fonte alternativa può richiedere mesi.
L’EUDR è anche una questione di competitività
L’EUDR viene spesso presentato come un nuovo adempimento. In realtà mette alla prova la capacità dell’impresa di conoscere e governare la propria catena di fornitura.
Disporre di dati affidabili sull’origine delle materie prime consente di:
- ridurre i rischi normativi e reputazionali;
- rispondere più rapidamente alle richieste dei clienti;
- selezionare fornitori più solidi;
- individuare dipendenze e vulnerabilità della filiera;
- accedere a mercati nei quali la tracciabilità è un requisito competitivo;
- comunicare la sostenibilità attraverso evidenze verificabili.
La vera differenza non sarà tra imprese che conoscono l’acronimo EUDR e imprese che non lo conoscono. Sarà tra chi possiede dati strutturati e chi dovrà rincorrerli nel momento in cui verranno richiesti.
Il rinvio delle scadenze offre tempo per prepararsi. Non elimina il cambiamento.
Domande frequenti sull’EUDR
Quando si applica l’EUDR?
Il Regolamento si applica dal 30 dicembre 2026 agli operatori grandi e medi.
Per la maggior parte dei micro e piccoli operatori la data è il 30 giugno 2027. I micro e piccoli operatori che trattano prodotti già coperti dal precedente Regolamento europeo sul legno rientrano invece nella scadenza del 30 dicembre 2026.
Quali materie prime sono interessate?
Bovini, cacao, caffè, gomma, legno, olio di palma e soia, oltre ai prodotti derivati elencati nell’Allegato I aggiornato del Regolamento.
Tutti i prodotti che contengono queste materie prime rientrano nell’EUDR?
No. L’inclusione dipende dalla presenza del prodotto e del relativo codice doganale nell’Allegato I.
Che cosa significa “a deforestazione zero”?
Significa che la materia prima non deve provenire da terreni sottoposti a deforestazione dopo il 31 dicembre 2020. Per il legno sono previste anche condizioni relative al degrado forestale.
Una certificazione è sufficiente per essere conformi?
No. Una certificazione può fornire elementi utili, ma non sostituisce automaticamente la due diligence né trasferisce la responsabilità dell’operatore.
Chi deve presentare la Dichiarazione di Dovuta Diligenza?
In linea generale, l’operatore che immette per primo il prodotto rilevante sul mercato dell’Unione o lo esporta. Per determinare l’obbligo effettivo bisogna verificare il ruolo ricoperto nella specifica operazione.
È necessaria la geolocalizzazione?
Sì. La raccolta delle coordinate geografiche degli appezzamenti di produzione rappresenta uno dei requisiti centrali del sistema EUDR.
Che cosa succede se i dati non sono disponibili?
Se l’operatore non riesce a raccogliere le informazioni necessarie o non può ridurre il rischio a un livello nullo o trascurabile, il prodotto non può essere immesso sul mercato o esportato.
Qual è il primo passo per un’impresa?
Verificare quali prodotti rientrano nell’Allegato I, definire il ruolo dell’impresa per ciascun flusso e controllare se sono disponibili i dati di origine e geolocalizzazione.
Dal requisito normativo a una filiera più solida
Prepararsi all’EUDR non significa accumulare documenti.
Significa costruire un processo capace di collegare ogni prodotto alla sua origine, valutarne il rischio e dimostrare le decisioni prese.
Per le PMI la sfida consiste nel farlo in modo proporzionato, evitando sia soluzioni sovradimensionate sia procedure troppo deboli per resistere a una verifica.
Roberta Lombardi Studio affianca le imprese nell’analisi degli obblighi ESG, nella mappatura dei dati di filiera e nella costruzione di sistemi di compliance coerenti con dimensioni, settore e modello di business.
Se vuoi capire se i tuoi prodotti rientrano nell’EUDR e quali informazioni richiedere ai fornitori, il primo passo è una verifica del perimetro aziendale e dei dati già disponibili.
Contenuto aggiornato al 19 settembre 2026. Le informazioni hanno finalità divulgativa e non sostituiscono una valutazione legale o doganale sul singolo caso.